
Cách so sánh chi phí công nghệ khách quan
Mục lục
- Đưa các giải pháp về cùng phạm vi sử dụng trước khi so sánh
- Tính tổng chi phí sở hữu thay vì chỉ nhìn giá mua
- Chuẩn hóa chi phí theo cùng đơn vị sử dụng
- Đưa nhân sự, rủi ro và chi phí gián tiếp vào mô hình khi chúng thực sự khác nhau
- So sánh nhiều kịch bản thay vì dựa vào một con số TCO duy nhất
- Dùng bảng so sánh có cùng công thức và giả định cho mọi phương án
So sánh chi phí công nghệ khách quan cần đưa các phương án về cùng phạm vi sử dụng, cùng thời gian đánh giá và cùng đơn vị đầu ra, sau đó tính tổng chi phí sở hữu thay vì chỉ đối chiếu giá mua hoặc phí thuê bao.
Hai giải pháp công nghệ có mức giá niêm yết khác nhau chưa chắc có chi phí thực tế khác nhau theo cùng tỷ lệ. Một phương án có phí bản quyền thấp có thể cần thêm hạ tầng, tích hợp và nhân sự vận hành; phương án đắt hơn ban đầu có thể bao gồm nhiều thành phần đó trong giá.
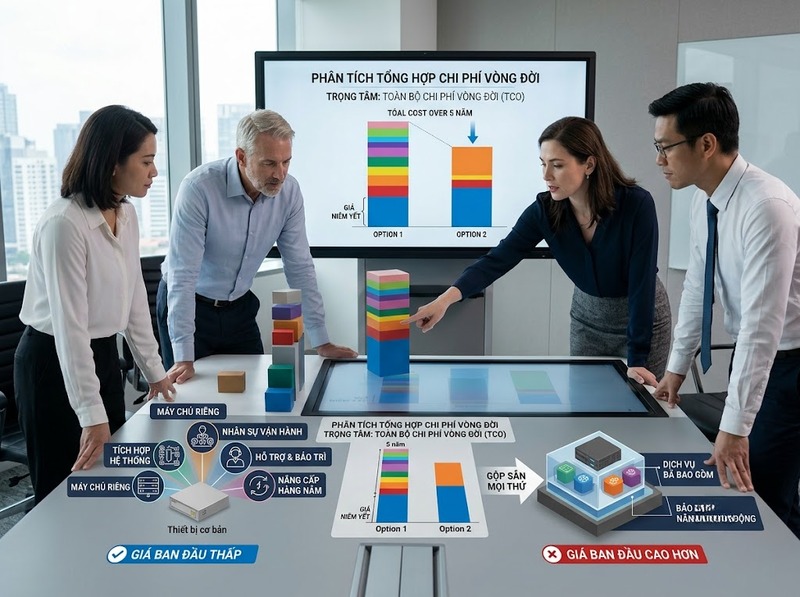
Vì vậy, doanh nghiệp nên so sánh trên một mô hình chung: cùng phạm vi sử dụng, cùng thời gian đánh giá, cùng khối lượng công việc và cùng cách tính tổng chi phí sở hữu (TCO). Khi các giả định chưa được chuẩn hóa, kết quả dễ phản ánh khác biệt về cách tính hơn là khác biệt kinh tế thực sự giữa hai công nghệ.
Đưa các giải pháp về cùng phạm vi sử dụng trước khi so sánh
Điều kiện đầu tiên của một phép so sánh khách quan là hai phương án phải giải quyết cùng một nhu cầu. Nếu một báo giá chỉ bao gồm phần mềm lõi còn phương án khác đã gồm lưu trữ, bảo mật, sao lưu, hỗ trợ và tích hợp, việc đặt hai con số tổng cạnh nhau sẽ tạo ra một so sánh sai phạm vi.
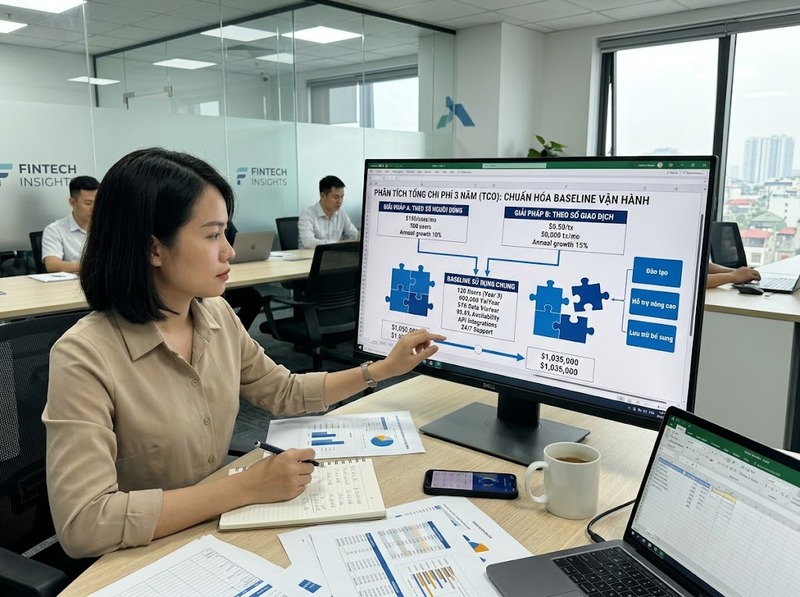
Doanh nghiệp nên xác định một baseline sử dụng chung, gồm các biến có tác động trực tiếp đến chi phí:
· Số người dùng hoặc tài khoản hoạt động
· Khối lượng giao dịch, dữ liệu hoặc tác vụ phải xử lý
· Năng lực tính toán, lưu trữ và truyền dữ liệu cần thiết
· Mức độ sẵn sàng và thời gian vận hành yêu cầu
· Tích hợp bắt buộc với các hệ thống hiện tại
· Mức hỗ trợ, bảo mật, sao lưu và phục hồi cần có
· Thời gian đánh giá, chẳng hạn ba hoặc năm năm
Điểm quan trọng là chuẩn hóa theo nhu cầu thực tế, không phải cố làm cho cấu hình của các nhà cung cấp giống nhau. Hai công nghệ có kiến trúc khác nhau vẫn có thể được so sánh nếu chúng cùng đáp ứng một đầu ra kinh doanh đã xác định.
Ví dụ, một nền tảng tính phí theo người dùng và một nền tảng tính theo lượng giao dịch không thể so trực tiếp bằng đơn giá. Cần quy đổi cả hai về cùng kịch bản, chẳng hạn 500 người dùng, một lượng giao dịch xác định mỗi tháng và cùng mức dịch vụ trong ba năm.
Tính tổng chi phí sở hữu thay vì chỉ nhìn giá mua
Giá mua hoặc phí thuê bao chỉ là một phần của chi phí công nghệ. Tổng chi phí sở hữu nên phản ánh toàn bộ nguồn lực cần bỏ ra trong thời gian doanh nghiệp thực sự sử dụng giải pháp.
Một mô hình TCO cơ bản có thể biểu diễn như sau:
TCO = Chi phí mua hoặc thuê triển khai hạ tầng tích hợp vận hành hỗ trợ nâng cấp nhân sự chi phí chuyển đổi và kết thúc sử dụng
Các nhóm chi phí cần được kiểm tra riêng vì cách cấu thành của từng công nghệ có thể rất khác nhau.
Chi phí ban đầu
Bao gồm giấy phép ban đầu, thiết bị, triển khai, cấu hình, di chuyển dữ liệu, tích hợp và đào tạo. Một giải pháp có giá phần mềm thấp nhưng yêu cầu dự án tích hợp lớn có thể tạo tổng chi phí ban đầu cao hơn phương án có giá bản quyền lớn hơn.
Chi phí vận hành định kỳ
Bao gồm thuê bao, hạ tầng, lưu trữ, truyền dữ liệu, bảo trì, hỗ trợ kỹ thuật, giám sát và nhân sự vận hành. Với mô hình dựa trên mức sử dụng, chi phí phải được tính theo tải dự kiến thay vì chỉ dựa trên mức phí hiện tại.
Chi phí thay đổi và kết thúc vòng đời
Doanh nghiệp cũng cần tính chi phí nâng cấp, mở rộng, chuyển đổi dữ liệu, chấm dứt hợp đồng hoặc chuyển sang nền tảng khác nếu những khoản này có khả năng phát sinh trong kỳ đánh giá.
Ranh giới của TCO cần được áp dụng nhất quán. Nếu chi phí nhân sự nội bộ được tính cho phương án A thì công việc tương đương của phương án B cũng phải được tính; nếu không, mô hình sẽ thiên lệch ngay từ cấu trúc dữ liệu đầu vào.
Chuẩn hóa chi phí theo cùng đơn vị sử dụng
TCO cho biết tổng số tiền phải bỏ ra nhưng chưa đủ để đánh giá hiệu quả kinh tế khi các phương án có quy mô hoặc năng lực phục vụ khác nhau.
Doanh nghiệp nên bổ sung một hoặc nhiều chi phí đơn vị phù hợp với workload:
Chi phí trên mỗi người dùng = TCO / số user phục vụ trong kỳ
Chi phí trên mỗi giao dịch = TCO / tổng số giao dịch trong kỳ
Chi phí trên mỗi đơn vị dữ liệu = TCO / lượng dữ liệu xử lý hoặc lưu trữ
Với hệ thống tạo ra công suất khác nhau, có thể sử dụng:
Chi phí trên một đơn vị công suất hữu dụng = TCO / tổng công suất thực sự được sử dụng
Cách chuẩn hóa này đặc biệt quan trọng khi một giải pháp có khả năng mở rộng tốt hơn. Ví dụ, phương án có TCO ba năm cao hơn 15% nhưng xử lý được khối lượng công việc cao hơn đáng kể có thể có chi phí trên mỗi giao dịch thấp hơn.
Tuy nhiên, doanh nghiệp chỉ nên dùng đơn vị đo gắn với nhu cầu thực tế. Công suất tối đa trên tài liệu kỹ thuật không tạo ra giá trị kinh tế nếu doanh nghiệp không sử dụng đến công suất đó.
Đưa nhân sự, rủi ro và chi phí gián tiếp vào mô hình khi chúng thực sự khác nhau
Hai giải pháp có cùng chi phí trực tiếp vẫn có thể tạo ra mức tiêu hao nguồn lực rất khác nhau. Vì vậy, những yếu tố có khả năng làm thay đổi tổng chi phí cần được lượng hóa thay vì chỉ ghi nhận bằng nhận xét như “dễ vận hành hơn” hoặc “rủi ro thấp hơn”.
Chi phí nhân sự có thể tính bằng:
Chi phí nhân sự = số giờ công × đơn giá giờ công đầy đủ
Nếu một giải pháp cần 120 giờ quản trị mỗi tháng còn phương án khác cần 60 giờ cho cùng phạm vi vận hành, chênh lệch đó phải được đưa vào TCO nếu doanh nghiệp thực sự phải dành nguồn lực tương ứng.
Rủi ro cũng cần được xử lý thận trọng. Không nên tự động cộng một khoản “chi phí rủi ro” dựa trên cảm nhận. Khi có dữ liệu đủ tốt, có thể sử dụng giá trị kỳ vọng:
Chi phí rủi ro kỳ vọng = xác suất sự cố × tác động tài chính ước tính
Các yếu tố như thời gian ngừng hoạt động, phụ thuộc nhà cung cấp hoặc chi phí chuyển đổi chỉ nên được đưa vào phép tính khi doanh nghiệp có giả định và căn cứ rõ ràng. Nếu chưa đủ dữ liệu, nên trình bày chúng dưới dạng biến nhạy cảm thay vì tạo ra một con số có vẻ chính xác nhưng không đáng tin cậy.
So sánh nhiều kịch bản thay vì dựa vào một con số TCO duy nhất
Chi phí công nghệ phụ thuộc mạnh vào giả định về số người dùng, tải hệ thống, tốc độ tăng trưởng và mức sử dụng. Một mô hình chỉ sử dụng một kịch bản có thể tạo cảm giác chắc chắn quá mức.
Tối thiểu nên kiểm tra ba tình huống:
· Kịch bản thấp với nhu cầu hoặc tốc độ tăng trưởng thấp hơn dự kiến
· Kịch bản cơ sở dựa trên dự báo có khả năng xảy ra cao nhất
· Kịch bản cao với quy mô hoặc mức sử dụng lớn hơn dự kiến
Với từng kịch bản, doanh nghiệp giữ nguyên phương pháp tính và chỉ thay đổi các biến đầu vào tương ứng. Kết quả sẽ cho thấy phương án nào rẻ hơn trong từng vùng sử dụng và ở mức nào lợi thế chi phí bắt đầu thay đổi.
Phân tích độ nhạy cũng giúp nhận diện các biến quan trọng nhất. Chẳng hạn, nếu kết quả gần như không đổi khi chi phí lưu trữ tăng 20% nhưng đảo chiều khi số người dùng tăng 15%, số người dùng là biến cần được dự báo và kiểm chứng kỹ hơn.
Cách tiếp cận này hữu ích hơn việc cố tìm một con số TCO “đúng tuyệt đối”, bởi quyết định công nghệ luôn được đưa ra dựa trên các giả định về tương lai.
Dùng bảng so sánh có cùng công thức và giả định cho mọi phương án
Một bảng đánh giá hiệu quả nên tách dữ liệu đầu vào khỏi kết quả tính toán để người ra quyết định có thể kiểm tra lý do tạo ra chênh lệch chi phí.
Có thể tổ chức mô hình theo cấu trúc:
|
Tiêu chí |
Giải pháp A |
Giải pháp B |
|
Thời gian đánh giá |
Cùng kỳ |
Cùng kỳ |
|
Quy mô sử dụng |
Cùng baseline |
Cùng baseline |
|
Chi phí mua/thuê |
Giá trị A |
Giá trị B |
|
Triển khai và tích hợp |
Giá trị A |
Giá trị B |
|
Hạ tầng |
Giá trị A |
Giá trị B |
|
Vận hành và hỗ trợ |
Giá trị A |
Giá trị B |
|
Nhân sự |
Giá trị A |
Giá trị B |
|
Chuyển đổi/kết thúc sử dụng |
Giá trị A |
Giá trị B |
|
TCO |
Tổng A |
Tổng B |
|
Chi phí đơn vị |
TCO A / workload |
TCO B / workload |
Các khoản không áp dụng nên được ghi bằng 0 hoặc “không phát sinh”, không nên bỏ khỏi bảng. Cách này làm rõ rằng doanh nghiệp đã kiểm tra khoản mục đó thay vì vô tình bỏ sót.
Khi một con số còn chưa chắc chắn, nên ghi rõ giả định hoặc khoảng giá trị. Việc minh bạch giả định quan trọng hơn việc tạo ra một bảng có vẻ chính xác đến từng đồng nhưng dựa trên dữ liệu yếu.
So sánh chi phí công nghệ khách quan không phải là tìm phương án có giá niêm yết thấp nhất. Doanh nghiệp cần đưa các giải pháp về cùng phạm vi sử dụng, tính toàn bộ TCO trong cùng khoảng thời gian, chuẩn hóa theo đơn vị đầu ra và kiểm tra kết quả dưới nhiều kịch bản.
Một quyết định chi phí đáng tin cậy phải cho phép người đọc trả lời được ba câu hỏi: đã tính những khoản nào, các phương án đang được so trên cùng giả định hay chưa và kết quả thay đổi thế nào khi quy mô sử dụng thay đổi. Khi ba điều kiện này được đáp ứng, chênh lệch giữa các phương án mới phản ánh tương đối đúng khác biệt kinh tế của công nghệ thay vì khác biệt trong cách lập báo giá.

GỬI Ý KIẾN BÌNH LUẬN
